Rabu, 25 November 2015

Akuntansi kelompok 8


A. Pengertian Jurnal Khusus

Jurnal khusus adalah jurnal yang digunakan untuk mencatat transaksi-transaksi yang terjadi secara berulang-ulang. Dan jurnal khusus biasanya dirancang untuk mencatat transaksi tertentu secara khusus.Misalnya transaksi penerimaan tunai dicatat pada satu buku harian, pembelian kredit dicatat pada suatu buku harian dan seterusnya. Sehingga kapan saja informasi diperlukan, jurnal khusus dapat memberikan informasi secara cepat dan tepat.
Pengertian transaksiadalah suatu aktifitas perusahaan yang menimbulkan perubahan terhadap posisi harta keuangan perusahaan, misalnya seperti menjual, membeli, membayar gaji, serta membayar berbagai macam biaya yang lainnya
Fungsi jurnal khusus
1.      Meringankan pekerjaan karena mudah diposting ke Buku besar
2.      Memungkinkan dilakukannya pembagian kerja
3.      Menghemat biaya dan tenaga
4.      Pengendalian internal bisa dilaksanakan dengan baik

Manfaat penggunaan jurnal khusus:
o   Memungkinkan pembagian pekerjaan
o   Memudahkan pemindahbukuan ke buku besar
o   Memungkinkan pengendalian intern yang lebih baik
o   Memudahkan pencatatan dengan sistematis
o   Lebih efektif dan efisien
o   Pemrosesan data lebih cepat


B.Jurnal khusus terdiri dari 5 macam yaitu :
1.      Jurnal Pembelian(Purchases Journal): Jurnal untuk mencatat transaksi pembelian secara kredit. Pada akhir periode, jurnal pembelian akan diposting ke dalam buku besar dengan mendebit akun pembelian dan mengkredit akun utang dagang. Buku tambahan yang dibuat untuk membantu mencatat dalam jurnal ini adalah buku utang dan buku persediaan.
Keuntungan Jurnal Pembeli:
§  Memudahkan dalam pencatatan transaksi
§  Mudah mencarinya, karena transaksi yang ada dijurnal ini hanya memuat tentang transaksi pembelian, jadi jika transaksi dalam suatu perusahaan itu banyak, mudah untuk menemukannya, tinggal cari dijurnal pembelian.
Jika jurnal pembelian hanya digunakan untuk mencatat pembelian barang dagangan secara kredit dapat berbentuk sebagai berikut:
Jurnal pembelian   


Keterangan;
  1. Kolom tanggal untuk mencatat tanggal terjadinya transaksi pembelian.
  2. Untuk mencatat nomor faktur atas pembelian barang dagangan.
  3. Tempat mencatat nama dan alamat kreditur, darimana perusahaan membeli barang dagangan tersebut.
  4. Untuk mencatat syarat pembayaran sebagaimana tercatum dalam faktur, misalnya 2/10,n/30
  5. Tempat memberi tanda ( v ) setelah jumlah tersebut dipindahkan kerekening-rekening buku besar pembantu yang sesuai.
  6. Tempat mencatat jumlah rupiah sesuai dengan yang tercatat dalam faktur.
Jika jurnal pembelian digunakan untuk mencatat semua pembelian secara kredit, baik untuk barang dagangan maupun lain-lain, maka disediakan kolom untuk rekening-rekening yang sering berulang terjadi, sedangkan untuk rekening yang jarang terjadi disediakan kolom serba-serbi, sehingga bentuknya dapat sebagai berikut:
Jurnal Pembelian                                         
  
Keterangan :
Jika terjadi pembelian barang yang kolomnya sudah tersedia maka pencatatannya dilakukan sebagai berikut :
–   Mencatat tanggal kejadian, nomor faktur dan syarat pembayaran pada kolom yang
tersedia.
–  Mencatat nama dan alamat kreditur pada kolom keterangan.
–  Mencatat jumlah rupiah pada sisi debet di kolom rekening yang sesuai dan pada sisi
kredit pada kolom utang dagang.
Jika terjadi pembelian barang secara kredit sedangkan kolomnya tidak tersedia secara khusus, maka nama rekening dan jumlahnya dicatat pada kolom serba-serbi, dan selanjutnya jumlahnya dicatat pula pada sisi kolom utang dagang.
Contoh :
Perusahaan dagang Nurani dalam bulan maret 1991 mencatat transaksi-transaksi berikut, yang berhubungan dengan pembelian secara kredit :
2 Maret            : Dibeli barang dagang dari pt. Agung dengan harga Rp. 750.000,00 syarat
pembayaran 2/10, n/30.
9 Maret            : Dibeli secara kredit dari toko merapi, perlengkapan toko seharga Rp.
125.000,00.
12 Maret          : Dibeli dari PD. Rinjani barang dagang seharga Rp. 1.500.000,00 syarat
pembayaran 2/10, n/60.
15 Maret          : Dibeli barang dagang dari toko Muria dengan syarat pembayaran 1/10, n/30
seharga Rp. 900.000,00.
18 Maret          : Dibeli secara kredit dari toko Bromo perlengkapan toko seharga Rp.
250.000,00.
25 Maret          : Dibeli peralatan untuk kantor dengan harga Rp. 750.000,00.
Jika jurnal pembelian berfungsi untuk mencatat pembelian barang dagang secara kredit saja, maka transaksi-transaksi diatas dicatat sebagai berikut :
Jurnal Pembelian            
jurnal umum
halaman

Jika jurnal pembelian dipakai untuk mencatat pembelian secara kredit, baik untuk barang dagang maupun lain-lain, maka pencatatannyasebagai berikut :
Jurnal Pembelian                                                                                          Halaman :


1.      Jurnal Pengeluaran Kas: Jurnal untuk mencatat transaksi pengeluaran kas yang akan diposting di sebelah kredit akun kas dan potongan pembelian.
Adapun transaksi-transaksi  yang dapat dicatat pada jurnal pengeluaran kas adalah:
·         Pembelian barang dagang secara tunai
·         Pembelian barang lainnya seperti: perlengkapan, peralatan dan lain-lain secara tunai
·         Pembayaran utang
·         Pengambilan uang untuk keperluan pribadi (prive)
·         Pengeluaran tunai lainnya

Jurnal pengeluaran kas dapat berbentuk sebagai berikut :


Penjelasan:
Transaksi yang kolomnya sudah tersedia, pencatatannya dilakukan sebagai berikut:
  1. Mencatat tanggal,nomor bukti, pada kolom yang tersedia.
  2. Mencatat nama dan alamat debitur atau keterangan lain yang bersangkutan dengan transaksi, pada kolom keterangan.
  3. Mencatat jumlah disisi debet pada kolom rekening yang sesuai dan sisi kredit kolom kas.
Transaksi yang kolomnya tidak tersedia, pencatatannya dilakukan seperti diatas, namun untuk nama rekening dan jumlahnya dicatat pada kolom serba-serbi.
Kolom kas untuk mencatat jumlah uang yang dibayarkan sedangkan kolom potongan pembelian untuk mencatat jumlah potongan atas pembayaran utang karna melunasi dalam masa potongan.
Contoh:
Perusahaan dagang Nurani dalam bulan Maret 1991 mencatat transaksi-transaksi yang berhubungan dengan pengeluaran kas sebagai berikut:
1 Maret            : Dibeli tunai barang dagang dari toko Ciliwung seharga Rp.  650.000,00.
4 Maret            : Dibeli dari toko Cisadane mesin tik untuk kantor dengan harga Rp. 
                           475.000,00.
5 Maret            : Dibayar utang kepada toko Merpati sebesar Rp.  250.000,00.
7 Maret            : Dibeli tunai barang dagang dari toko citarum dengan
Harga………………………………….          Rp.  500.000,00
Rabat 10%…………………………….          Rp.    50.000,00 –
Dibayar per kas                                                Rp. 450.000,00
11 Maret          : Dibayar utang kepada PT. Agung sebesar Rp.  720.000,00 dengan
    memperoleh potongan tunai 2%.
13 Maret          : Dibeli kertas tik, karbon, clip secara tunai dengan harga Rp.  125.000,00.
20 Maret          : Dibayar lunas faktur toko Muria tanggal 15 Maret yang lalu sebesar Rp. 
  900.000,00 dengan potongan tunai 1%.
30 Maret          : Dibayar gaji kariyawan Rp.  500.000,00.
Pencatatannya dalam jurnal pengeluaran kas adalah sebagai berikut:
 
  1. Jurnal Penjualan(Sales Journal): Jurnal untuk mencatat transaksi penjualan secara kredit. Pada akhir periode, jurnal penjualan diposting ke dalam buku besar dengan mendebit akun piutang dagang dan mengkredit akun penjualan. Buku tambahan yang dibuat adalah buku piutang dan buku persediaan.

Jurnal penjualan dapat berbentuk sebagai berikut:
Jurnal Penjualan                                                                                          Halaman : …..
Keterangan:
  1. Tempat mencatat tanggal terjadinya transaksi.
  2. Tempat mencatat nomor faktur.
  3. Diisi dengan nama debitur beserta alamatnya.
  4. Tenpat mencatat syarat pembayaran, misalnya 2/10, n/30.
  5. Untuk memberi tanda (v) jika jumlah tersebut sudah dipindahkan kebuku besar pembantu piutang.
  6. Untuk mencatat jumlah sesuai dengan yang terdapat pada faktur.
Contoh:
Perusahaan dagang Nurani dalam bulan Maret 1991 mencatat transaksi-transaksi    penjualan    barang dagang secara kredit sebagai berikut:
5 Maret            :Dijual kepada toko Sumba barang  dagang dengan harga Rp. 650.000,00
                        syarat pembayaran 2/10, n/30 No. Faktur 021.
8 Maret            : Faktur No. 013 dikirimkan kepada toko Melati atas penjualan barang seharga
  Rp. 800.000,00 syarat pembayaran 1/10,n/60.
21 Maret          : Dijual kepada toko Sawu barang dagang dengan harga Rp. 1.200.000,00
               syarat pembayaran 3/10, n/30 No. Faktur 014.
28 Maret          : Dijual kepada toko Mawar barang dagang seharga Rp. 600.000,00 syarat
                           pembayaran 2/10, n/30. No. Faktur 015.


Pencatatannya dalam jurnal penjualan:
Jurnal Penjualan                                                                                    Halaman :
 
  1. Jurnal Penerimaan Kas:Jurnal untuk mencatat transaksi penerimaan uang tunai. Pada akhir periode, jurnal penerimaan kas akan diposting di sebelah debit akun kas dan potongan penjualan. Oleh karena itu sumber pencatatan dalam buku jurnal tersebut pada umumnya terdiri atas kuintansi (lembar dua atau fotocopy) dan copy nota kontan.
Jenis transaksi penerimaan uang yang sering terjadi  pada perusahaan dagang secara umum sebagi berikut:
Penjualan barang dagang secara tunai yang analisisnya:
-debet : kas
-Kredit : penjualan
Penerimaan piutang usaha tanpa memberikan potongan, yang analisisnya:
-debet : kas
-kredit  : piutang usaha
Penerimaan piutang usaha dengan memberikan potongan:
-debet : - kas
            - potongan penjualan
Jurnal penerimaan kas dapat berbentuk sebagai berikut:
 
Penjelasan:
Transaksi yang kolom rekeningnya sudah tersedia, dicatat tanggal kejadianya pada kolom tanggal , nama atau keterangan lain pada kolom keterangan, sedangkan jumlahnya dicatat di sisi debit pada kolom kas, dan sisi kredit pada kolom yang sesuai.
Transaksi yang kolom rekeningnya tidak tersedia, jumlahnya dicatat pada kolom kas disisi debet dan nama rekening serta jumlahnya dicatat pada kolom serba-serbi.
Kolom kas untuk mencatat uang yang diterima, sedangkan kolom potongan penjualan untuk mencatat jumlah potongan yang diberikan karena pelunasan piutang dalam masa potongan.
Setiap transaksi paling sedikit dicatat dalm dua kolom, yaitu satu kali di sisi debet dan satu lagi disisi kredit.
Contoh:
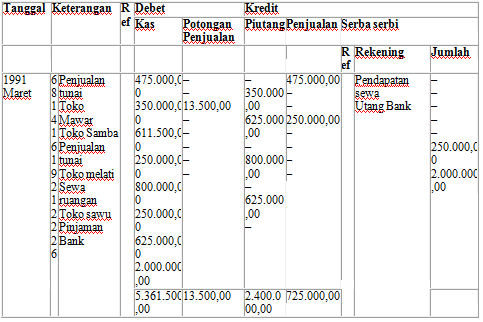
Perusahaan dagang Nurani dalam bulan Maret 1991 mencatat transaksi-transaksi yang berhubungan dengan penerimaan kas sebagai berikut:
6   Maret          : Dijual tunai kepada toko Toba barang dagang dengan harga Rp. 475.000,00.
8   Maret          : Diterima dari toko Mawar sebesar Rp. 350.000,00.
14 Maret          : Diterima dari toko Sumba pelunasan faktur tanggal 5 Maret sebesar Rp.
625.000,00 dengan potongan tunai 2%.
16 Maret          : Dijual barang dagang secara tunai kepada toko Tondano seharga Rp.
250.000,00.
19 Maret          : Diterima dari toko Melati pelunasan faktur tanggal 8 Maret 1991 sebesar Rp.
800.000,00 .
21 Maret          : Diterima uang sewa sebagian ruangan sebesar Rp. 250.000,00.
22 Maret          : Diterima dari toko Sawu Rp. 625.000,00 sebagai pelunasan utangnya.
26 Maret          : Dipinjam uang dari BNI 1946 uang sebesar Rp. 2.000.000,00.
Pencatatan dalam jurnal penerimaan kas adalah sebagai berikut:
Jumlah Penerimaan Kas                                                                                          Halaman : 05
  1. Jurnal Umum (General Journal): Jurnal untuk mencatat transaksi yang tidak dapat dibukukan ke dalam jurnal pembelian, jurnal penjualan, jurnal penerimaan kas, dan jurnal pengeluaran kas.
Contoh:
4 maret 1991   : Dikirim  Nota Debet kepada PT. Agung sehubungan dengan
    pengembalian barang dagangan yang dibeli karena tidak sesuai
   dengan mutu pesanan, sebesar Rp. 30.000,00.
7 Maret 1991   : Diterima kembali dari toko Sumba barang dagangan sebesar Rp.
                           25.000,00 karena rusak.
Pencatatannya dalam Jurnal Umum                                                        Halaman : 03


Akuntansi kelompok 7

PERUSAHAAN DAGANG
Pengertian Perusahaan Dagang

Perusahaan Dagang adalah perusahaan yang kegiatan usahanya membeli barang dengan tujuan menjualnya kembali tanpa memprosesnya lebih dulu. Contoh-contoh perusahaan dagang antara lain Toko, Supermarket, Grosir, Pusat-pusat Perbelanjaan, Perusahaan Ekspor-Impor dan lain-lain.

Ciri-ciri Perusahaan Dagang

Pendapatan utamanya berasal dari penjualan barang dagangan ;

Biaya utamanya berasal dari harga pokok barang yang terjual dan biaya usaha lainya ;

Dalam akuntansinya terdapat akun persediaan barang ;

Sebagai perantara antara produsen dan konsumen ;

Antara barang yang dibeli dan barang yang dijual tidak ada perubahan ;

Tujuan utamanya mencari laba dengan menjual barang dengan harga lebih tinggi dibanding harga belinya.

Ciri – ciri khas Akun Perusahaan Dagang adalah sebagai berikut :

Akun Pembelian (D)
Terjadi karena perusahaan membeli barang dagang dengan tujuan dijual kembali. Pembelian ini dapat dilakukan dengan pembelian tunai, kredit dan sebagian pembayaran.
Akun Penjualan (K)
Terjadi karena perusahaan menjual barang-barang dagang yang diperoleh dari pemasok bertujuan untuk memperoleh laba. Penjulan dilakukan dengan cara tunai, kredit dan dengan sistem uang muka yang sisanya dapat diangsur dengan syarat pembayaran dan syarat penyerahan. Dasar pencatatannya dengan faktur jika kredit dan bukti penerimaan kas jika tunai.
Akun Potongan Pembelian (K)
Terjadi karena penjual memberikan potongan kepada pembeli, dengan tujuan agar pembeli melunasi utangnya sebelum jatuh tempo. Selama masih dalam masa potongan, maka utang yang dibayar adalah harga faktur dikurangi denagan potongan yang diterima.

Akun Potongan Penjualan
Merupakan pencatatan atas potongan yang diberikan oleh penjual bertujuan agar tagihannya dapat segera dilunasi. Jadi, jumlah yang diterima oleh penjual sebesar jumlah tagihan dikurangi potongan yang diberikan.
Akun Rektur Pembelian
terjadi karena pembeli mengembalikan senagian barang yang telah dibeli atau sebagian rusak dan tidak sesuai pesanan. Jika dibeli secara tunai maka penjual akan memgembalikan besarnya retur dengan tunai juga. Tetapi jika secara kredit maka besarnya retur akan mengurangi harga fakturnya.
Akun Retur Penjualan
Terjadi karena penjual menerima kembali sebagian barang yang telah dijual karena mutunya tidak sesuai pesanan. Pengembalian ini akan mengurangi tagihan kepada pembeli.
Akun Biaya Angkut
Terjadi ketika pembeli harus membayar ongkos agar barang yang dibeli samapai kegudang pembeli. Dengan demikian harga perolehanya terdiri dari harga beli barang ditambah beban angkutnya.
Akun Biaya Pengiriman
Terjadi karena penjual mengirim barang dari penjual sampai ditempat pembeli, karena pada saat transaksi jual beli telah dicantumkan dalam syarat penyerahan bahwa penjual menanggung ongkos kirim.
Akun Persedian
Merupakan nilai persediaan barang dagangyang belum terjual pada akhir periode akuntansi.
Akun Utang Dagang
Terjadi karena masih terdapat sisa pembayaran dari suatu pembelian oleh suatu perusahaan dagang.
Akun Piutang Usaha
Digunakan untuk mencatat sisa-sisa harga pembelian yang dilakukan oleh pembeli atau semua sisa harga penjualan yang belum dibayarkan.
Akun Harga Pokok Penjualan (HPP)
Untuk menapung harga pokok/harga beli barang yang dijual dalam suatu periode akuntansi.

Format harga pokok barang yang dibeli

Pembelian
Retur pembelian
Potongan pembelian
Rp……….
Rp………. + Rp……….
Rp………. –
Pembelian bersih
Ditambah beban angkut pembelian Rp……….
Rp………. +
Harga pokok barang yang dibeli Rp……….

Format pokok penjualan

Persediaan barang dagangan (awal Periode)

Pembelian
Retur pembelian
Potongan pembelian

Rp……….
Rp………. Rp……….

Rp……….
Pembelian bersih (hasil pembelian – Retur + Potongan)
Beban angkut Rp………
RP……… +

Harga pokok barang yang dibeli

Barang dagangan tersedia unuk dijual
Persediaan barang dagangan (akhir periode)

Rp………

Rp………
Rp……… –

Harga poko penjualan
Rp………

Akun Prive
Adalah akun yang digunakan untuk mencatat setiap pengambilan kas yang dilakukan oleh pemilik perusahaan yang sifatnya untuk keperluan pribadi.
Akun Pendapatan Usaha
Digunakan untuk mencatat hasil dari penjualan perusahaan, yang berupa kas ataupun piutang.
Akun Persedian Barang Dagang
Digunakan untuk mencatat persediaan barang dagang awal dan akhir periode. Akun ini juga menjelaskan tentang perubahan modal antara awal sampai dengan akhir peride.


KARAKTERISTIK PERUSAHAAN DAGANG


Macam – Macam Perusahaan Dagang

Pedagang Besar (Whole Saler) adalah pedagang yang membeli barang dari pabrik kemudian menjualnya kepada pedagang kecil.

Pedagang Kecil (Retailer) adalah pedagang yang membeli barang dari pedagang besar kemudian menjualnya kepada konsumen.

Kegiatan Usaha / Operasional meliputi :

Membeli barang dagangan

Menyimpan barang dagangan sebelum dijual

Menjual barang dagangan

Pendapatan Usaha/ Operasinal
Yang merupakan pendapatan usaha dari perusahaan dagang adalah penjualan barang dagangan, sedangakan pendapatan yang diperoleh dari luar usaha dagang disebut pendapatan diluar usaha.

Beban Utama

Harga pokok barang dagangan yang telah laku dijual

Beban usaha/operasional terbagi 2, yaitu beban penjualan, dan beban umum dan administrasi

e. Transaksi Perusahaan Dagang
Pembelian

Biaya angkut pembelian

Retur pembelian dan pengurangan harga

Potongan pembelian

Penjualan

Retur penjualan dan pengurangan harga

Potongan penjualan

Pengeluaran

Penerimaan

Syarat pembayaran dan penyerahan barang

Syarat Penyerahan Barang

FOB Shipping Point
Free Onboard Shipping Point berarti pembeli harus menangung biaya pengiriman barang dari gudang penjual kegudangnya sendiri.
FOB Destination Point
Free Onboard Destination Point berarti penjual yang harus menanggung beban.
Cost, Freight and Insurance
Berarti penjual harus menanggung beban pengiriman dan asuransi kerugian atas barang yang di jualnya.

Syarat – Syarat Pembayaran

n/60 artinya pembeli hanya diberi waktu kredit selama 60 hari

2/10, n/30 artinya pembeli hanya diberi waktu kredit selama 30 hari, dan bila dapat membayar paling lambat 10 dari tanggal jual beli akan diberi potongan 2%

EOM artinya pembeli hanya diberi waktu kredit paling lambat aakhir bulan

N/5, EOM artinya pembeli diberi waktu kredit sampai 5 hari setelah akhir bulan paling lambat tanggal 5 bulan berikutnya.

Jumat, 20 November 2015

SOFTSKILL TUGAS 2

TIPE-TIPE ORGANISASI
Secara garis besar organisasi dapat dibedakan menjadi dua macam, yaitu organisasi formal dan organisasi informal. Pembagian tersebut tergantung pada tingkat atau derajat mereka. Namun dalam kenyataannya tidak ada sebuah organisasi formal maupun informal yang sempurna.
Organisasi Formal Organisasi formal memiliki suatu struktur yang terumuskan dengan baik, yang menerangkan hubungan-hubungan otoritasnya, kekuasaan, akuntabilitas dan tanggung jawabnya. Struktur yang ada juga menerangkan bagaimana bentuk saluran-saluran melalui apa komunikasi berlangsung. Kemudian menunjukkan tugas-tugas terspesifikasi bagi masing-masing anggotanya. Hierarki sasaran organisasi formal dinyatakan secara eksplisit. Status, prestise, imbalan, pangkat dan jabatan, serta prasarat lainya terurutkan dengan baik dan terkendali. Selain itu organisasi formal tahan lama dan mereka terencana dan mengingat bahwa ditekankan mereka beraturan, maka mereka relatif bersifat tidak fleksibel. Contoh organisasi formal adalah perusahaan besar, badan-badan pemerintah, dan universitas-universitas (J Winardi, 2003:9).
Organisasi Informal     Keanggotaan pada organisasi-organisasi informal dapat dicapai baik secara sadar maupun tidak sadar, dan kerap kali sulit untuk menentukan waktu eksak seseorang menjadi anggota organisasi tersebut. Sifat eksak hubungan antar anggota dan bahkan tujuan organisasi yang bersangkutan tidak terspesifikasi. Contoh organisasi informal adalah pertemuan tidak resmi seperti makan malam bersama. Organisasi informal dapat dialihkan menjadi organisasi formal apabila hubungan didalamnya dan kegiatan yang dilakukan terstruktur dan terumuskan.
Selain itu, organisasi juga dibedakan menjadi organisasi primer dan organisasi sekunder menurut Hicks:
Organisasi Primer
     organisasi semacam ini menuntut keterlibatan secara lengkap, pribadi dan emosional anggotanya. Mereka berlandaskan ekspektasi rimbal balik dan bukan pada kewajiban yang dirumuskan dengan  eksak. Contoh dari organisasi semacam ini adalah keluarga-keluarga tertentu.
Organisasi Sekunder
     organisasi sekunder memuat hubungan yang bersifat intelektual, rasional,dan kontraktual. Organisasi seperti ini tidak bertujuan memberikan kepuasan batiniyah, tapi mereka memiliki anggota karena dapat menyediakan alat-alat berupa gaji ataupun imbalan kepada anggotanya. Sebagai contoh organisasi ini adalah kontrak kerjasama antara majikan dengan calon karyawannya dimana harus saling setuju  mengenai seberapa besar pembayaran gajinya.
     BENTUK-BENTUK ORGANISASI
Organisasi Politik
     Organisasi atau kelompok yang bergerak atau berkepentingan atau terlibat dalam proses politik dan dalam ilmu kenegaraan, secara aktif berperan dalam menentukan nasib bangsa tersebut. Organisasi politik dapat mencakup berbagai jenis organisasi seperti kelompok advokasi yang melobi perubahan kepada politisi, lembaga think tank yang mengajukan alternatif kebijakan, partai politik yang mengajukan kandidat pada pemilihan umum, dan kelompok teroris yang menggunakan kekerasan untuk mencapai tujuan politiknya. Dalam pengertian yang lebih luas, suatu organisasi politik dapat pula dianggap sebagai suatu sistem politik jika memiliki sistem pemerintahan yang lengkap. Organisasi politik merupakan bagian dari suatu kesatuan yang berkepentingan dalam pembentukan tatanan sosial pada suatu wilayah tertentu oleh pemerintah yang sah. Organisasi ini juga dapat menciptakan suatu bentuk struktur untuk diikuti.
Organisasi Sosial
     Perkumpulan sosial yang dibentuk oleh masyarakat, baik yang berbadan hukum maupun yang tidak berbadan hukum, yang berfungsi sebagai sarana partisipasi masyarakat dalam pembangunan bangsa dan negara. Sebagai makhluk yang selalu hidup bersama-sama, manusia membentuk organisasi sosial untuk mencapai tujuan-tujuan tertentu yang tidak dapat mereka capai sendiri.
Organisasi Mahasiswa
     Organisasi yang beranggotakan mahasiswa. Organisasi ini dapat berupa organisasi kemahasiswaan intra kampus, organisasi kemahasiswaan ekstra kampus, maupun semacam ikatan mahasiswa kedaerahan yang pada umumnya beranggotakan lintas-kampus. Sebagian organisasi mahasiswa di kampus Indonesia juga membentuk organisasi mahasiswa tingkat nasional sebagai wadah kerja sama dan mengembangkan potensi serta partisipasi aktif terhadap kemajuan Indonesia, seperti organisasi ikahimbi dan ISMKI. Di luar negeri juga terdapat organisasi mahasiswa berupa perhimpunan pelajar Indonesia, yang beranggotakan pelajar dan mahasiswa Indonesia.
Organisasi Olahraga
     Organisasi yang berisikan berbagai macam cabang olahraga.
Organisasi Sekolah
     Organisasi yang dibentuk atas inisiatif siswa maupun guru disuatu sekolah, seperti OSIS , koperasi sekolah,dll.
Organisasi Negara
     Struktur government atau pemerintahan di suatu Negara yang menentukan jalanya pemerintahan dengan lancar.
Sumber :
http://ulfa-annisa35.blogspot.com/2013/10/tipe-dan-bentuk-organisasi.html

Rabu, 11 November 2015

AKUNTANSI KELOMPOK 6

PENUTUPAN REKENING DAN PENYESUAIAN KEMBALI
(AKUNTANSI PERUSAHAAN JASA)

1.      JURNAL PENUTUP
Jurnal Penutup yaitu  jurnal yang dibuat untuk memindahkan rekening yang sifatnya sementara.

Fungsinya        :
1.            Agar dapat memisahkan antara pendapatan dan biaya periode sekarang dengan periode yang akan datang.
2.            Agar rekening modal menunjukkan jumlah yang sesuai dengan keadaan pada akhir periode akuntansi
3.            Agar buku besar telah seimbang sebelum memulai kembali pencatatan pada periode berikutnya.


Jurnal Penutup                        Perkiraan pembersih (clearing account)
karena  pada akhir proses penutupan, saldo-saldo perkiraan  yang dibuat                  Jurnal Penutupnya akan kembali menjadi nol (0)
Jurnal penutup dibuat apabila proses pembukuan dilakukan secara manual !


Tahapan dalam melakukan penutupan buku :
1.semua rekening pendapatan di debit sebesar masing – masing saldo akhirnya. Rekening r atau l dikredit dengan jumlah saldo akhir rekening – rekning tersebut
2. semua rekening biaya di kredit sebesar masing – masing saldo akhirnya dan rekening r atau r di debit sebesar sejumlah saldi akhir rekening – rekening tersebut
3. selisih antara jumlah sisi debit dan sisi kredit rekening rugi / laba di debit dan di kredit rekening modal. Apabila perusahaan mengalami kerugian rekening rugi/laba di kredit dan rekening modal di debit
4. rekening prive di kredit sebesar saldo akhirnya dan rekening modal didebit dengan jumlah yang sama
Ayat Jurnal Penutup :
a.       Penutupan Perkiraan Pendapatan
b.      Penutupan Perkiraan Biaya atau Beban
c.       Penutupan Perkiraan Ikhtisar L/R
d.      Penutupan Perkiraan Prive

a)      Menutup Perkiraan Pendapatan
                        Pendapatan                 xxx
                                    Ikhtisar L/R                 xxx
           
b)      Menutup Perkiraan Biaya
                        Ikhtisar L/R                 xxx
                                    Biaya A                       xxx
                                    Biaya B                       xxx
                                       dsb
c)      Menutup Perkiraan Ikhtisar L/R
                        Ikhtisar L/R                 xxx                              LABA
                                    Modal              xxx

                        Modal              xxx                              RUGI
                                    Ikhtisar L/R                 xxx
d)     Menutup Perkiraan Prive
                        Modal              xxx
                                    Prive                            xxx
JURNAL PENYESUAIAN KEMBALI
            Pada awal periode akuntansi, biasanya perusahaan perlu melakukan penyesuaian kembali terhadap jurnal penyesuaian yang telah dilakukan pada akhir periode sebelumnya.
            Jurnal tersebut sering disebut sebagai jurnal penyesuaian kembali atau jurnal pembalikan, sebab jurnal yang dibuat dengan cara membalik pendebitan dan pengkreditan dari jurnal penyesuaian yang telah dibuat sebelumnya.
            Jurnal penyesuaian kembali bukan merupakan suatu keharusan bagi perusahaan.
  Tujuan pembalik diperlukan untuk menghindari pengakuan pendapatan dan beban berganda karena penyusunan ayat jurnal penyesuaian untuk transaksi akrual dan transaksi deferral tertentu. Disamping itu pembuatan ayat jurnal pembalik ini bukan suatu keharusan tergantung sistem pencatatan akuntansi perusahaan dalam hal pengakuan harta atau beban dan utang atau pendapatan.           
            Sekali perusahaan menggunakan pendekatan beban dan pendapatan maka perusahaan harus konsisten (tidak bolah berubah-ubah) harus tetap dipertahankan.
            Dasar penyusunan ayat jurnal pembalik adalah dari jurnal penyesuaian, indikator suatu ayat jurnal penyesuaian memerlukan jurnal pembalik adalah jika suatu ayat jurnal penyesuaian memunculkan akun riil yang baru (belum muncul di neraca saldonya). Bentuk tabel Jurnal Pembalik sama dengan bentuk table Jurnal Umum.
Hal-hal yang memerlukan Jurnal Pembalik, antara lain:
1. Beban-beban yang masih harus dibayar.
2. Beban dibayar di muka (bila dicatat sebagai beban).
3. Pendapatan yang masih harus diterima.
4. Pendapatan diterima di muka (bila dicatat sebagai pendapatan).
5. Pemakaian Perlengkapan (jika dicatat sebagai beban)
a. Penyesuaian kembali terhadap hutang gaji
contoh :
Sewa ruangan :
Jurnal sebelumnya                  Biaya Sewa                 xxx
                                                            Utang Sewa                xxx


Jurnal Pembalik                       Utang Sewa                xxx
                                                            Biaya Sewa                 xxx

Sehingga pada saat utang sewa sudah dibayar :
                                                Biaya Sewa                 xxx
                                                            Kas                              xxx


AYAT JURNAL PEMBALIK (REVERSING ENTRIES)
Setelah berakhirnya satu periode akuntansi, maka langkah awal memasuki periode akuntansi berikutnya adalah membuat ayat jurnal pembalik. Jurnal pembalik pada hakekatnya adalah jurnal untuk membalikan ayat jurnal penyesuaian, namun tidak semua ayat jurnal penyesuaian harus dibalikan. Disamping itu pembuatan ayat jurnal pembalik ini bukan suatu keharusan tergantung sistem pencatatan akuntansi perusahaan dalam hal pengakuan harta atau beban dan utang atau pendapatan. Sekali perusahaan menggunakan pendekatan beban dan pendapatan maka perusahaan harus konsisten (tidak bolah berubah-ubah) harus tetap dipertahankan.
Dasar penyusunan ayat jurnal pembalik adalah dari jurnal penyesuaian, indikator suatu ayat jurnal penyesuaian memerlukan jurnal pembalik adalah jika suatu ayat jurnal penyesuaian memunculkan akun riil yang baru (belum muncul di neraca saldonya)
Peristiwa-peristiwa secara kronologis yang memerlukan ayat jurnal pembalik adalah sebagai berikut :
1. Pencatatan dengan pendekatan pengakuan beban dan pendapatan
a. Pembayaran beban yang dibayar dimuka diakui sebagai beban, contoh pembayaran sewa untuk masa yang akan datang tetapi dibayar di awal masa sewa, perusahaan mencatat sebagai Beban Sewa.
Jurnal Umumnya :
Pada akhir periode akan muncul jurnal penyesuaian untuk mengkoreksi pengakuan beban sewa di atas, yaitu :
Dari awal transaksi pembayaran sewa diakui sebagai beban sewa (terlihat di jurnal umumnya) maka dalam neraca saldo yang muncul juga akun beban sewa, sehingga akun sewa dibayar dimuka (golongan akun harta) dalam jurnal penyesuian adalah akun riil yang baru. Oleh karena itu jurnal penyesuian ini memerlukan jurnal pembalik, yaitu :
b. Penerimaan pendapatan yang diterima dimuka diakui sebagai pendapatan, contoh pendapatan sewa untuk masa yang akan datang tetapi diterima pembayarannya di awal masa sewa, perusahaan mencatat sebagai Pendapatan Sewa.
Jurnal Umumnya :
Pada akhir periode akan muncul jurnal penyesuaian untuk mengkoreksi pengakuan pendapatan sewa di atas, yaitu :
Dari awal transaksi pendapatan sewa diakui sebagai pendapatan sewa (terlihat di jurnal umumnya) maka dalam neraca saldo yang muncul juga akun pendapatan sewa, sehingga akun pendapatan sewa diterima dimuka (golongan akun utang) dalam jurnal penyesuian adalah akun riil yang baru. Oleh karena itu jurnal penyesuian ini memerlukan jurnal pembalik, yaitu :
2. Pengakuan terhadap pendapatan yang masih harus diterima (piutang pendapatan ....) dan beban yang masih harus dibayar (utang beban .....).
a. Jika pada akhir periode akuntansi diakui pendapatan bunga dari bank yang masih harus diterima maka akan terlihat dalam jurnal penyesuaiannya yaitu :
Piutang bunga dalam jurnal penyesuaian di atas tidak akan nampak pada neraca saldonya sehingga akun piutang bunga tergolong akun riil yang baru yang memerlukan ayat jurnal pembalik yaitu :
b. Jika pada akhir periode akuntansi diakui terdapat beban gaji yang masih yang masih harus dibayar (Utang gaji) maka akan terlihat dalam jurnal penyesuaiannya yaitu :


Utang Gaji dalam jurnal penyesuaian di atas tidak akan nampak pada neraca saldonya sehingga akun Utang Gaji tergolong akun riil yang baru yang memerlukan ayat jurnal pembalik yaitu :

Rabu, 04 November 2015

Neraca Lajur


Neraca lajur (work sheet) adalah suatu kertas berkolom-kolom(berlajur-lajur) yang dirancang untuk menghimpun semua data akuntansi yang dibutuhkan pada saat perusahaan akan menyusun laporan-laporan keuangan dengan cara yang sistematis.  Neraca lajur sebenarnya bukan bagian dari catatan-catatan akuntansi yang formal. Dalam neraca lajur, saldo akun-akun buku besar disesuaikan,diseimbangkan dan disusun menurut cara-cara yang sesuai dengan penyusunan akun-akun dalam laporan keuangan. Neraca lajur tidak dapat menggantikan kedudukan catatan-catatan akuntansi atau laporan-laporan keuangan, melainkan semata-mata hanya merupakan alat pembantu untuk menyusun laporan keuangan.

Tujuan pembuatan neraca lajur:
  • Untuk memudahkan penyusunan laporan keuangan
  • Untuk menggolongkan dan meringkas informasi dari neraca saldo dan data penyesuaian sehingga merupakan persiapan sebelum disusun laporan keuanganyang formal.
  • Untuk mempermudah menemukan kesalahan yang mungkin dilakukan dalam  membuat jurnal penyesuaian 

Penyusunan Neraca Lajur

Penyusunan neraca lajur dimulai dari neraca saldo sebelum diadakan penyesuaian dan kemudian dengan memasukkan data-data penyesuaian dapatlah ditentukan data-data yang akan dicantumkan dalam laporan keuangan. Neraca lajur tersebut haruslah disusun berkolom-kolom dan untuk perusahaan dagang atau jasa biasanya terdiri dari 4 kolom yaitu :
  • Kolom neraca saldo yang terdiri dari kolom D dan K
  • Kolom adjustment yang terdiri dri kolom D dan K
  • Kolom rugi laba yang terdiri dari kolom D dan K
  • Kolom neraca akhir yang terdiri dari kolom D dan K
Dalam prakteknya bentuk neraca lajur yang banyak digunakan terdiri dari lima pasang kolom dimana tiap-tiap pasang kolom terdiri atas kolom debet dan kredit.

Adapun prosedur penyusunan neraca lajur adalah sebagai berikut.


  1. Memasukkan saldo-saldo yang terdapat dalam rekening buku besar ke dalam kolom Neraca Saldo (NS) pada formulir neraca lajur, di mana jumlah debit dengan jumlah kredit harus sama.
  2. Membuat jurnal penyesuaian dengan menganalisis data dan memasukkan ke dalam neraca lajur kolom Ayat Penyesuaian (AP).
  3. Menjumlahkan atau mencari selisih antara kolom Neraca Saldo dengan kolom Ayat Penyesuaian, dan mengisi kolom Neraca Saldo setelah Disesuaikan (NSD).
  4. Memindahkan jumlah-jumlah di dalam kolom Neraca Saldo setelah Disesuaikan ke dalam kolom Laba/Rugi dan kolom Neraca. (A.) Untuk rekening riil atau neraca yakni rekening Harta, Utang, dan Modal, harus dipindahkan ke dalam neraca lajur kolom Neraca. (B.) Untuk rekening nominal atau laba rugi yakni rekening Pendapatan dan Beban, harus dipindahkan ke dalam neraca lajur kolom Laba/rugi.
  5. Menjumlahkan kolom laba rugi dan neraca. Seandainya kolom laba rugi lebih besar sebelah kredit, berarti laba, maka jumlah laba dipindahkan ke kolom neraca sebelah kredit. Sebaliknya, jika jumlah dalam kolom laba rugi lebih besar sebelah debit berarti rugi, maka jumlah rugi dipindahkan ke kolom neraca sebelah debit.